
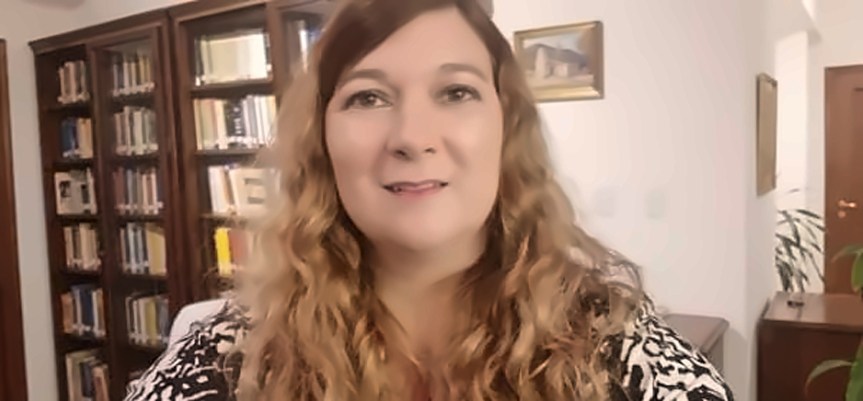
En esta oportunidad, el Boletín Sociedades entrevistó a la abogada María Fernanda Cocco, quien es procuradora, notaria y docente universitaria en la Facultad de Derecho Universidad Nacional de Córdoba. En esta oportunidad nos compartió sus impresiones en torno al reporte de sostenibilidad y la responsabilidad social empresarial.
Entrevistan:
– Acosta Delgado, Manuel de Jesús
– Alva Lopez, Milagros Elizabeth
– Yesenia Hermelinda Cisneros Palomino
– Josué Cuadros Quezada
– Romina Camila Diego Manzanilla
– Alisson Denisse Pino Cauper
– Marilú Danissa Ramos Caparachin
¿Cuál es el concepto, definición o alcance que podría señalar acerca de la responsabilidad social empresarial o de la empresa?
Definiciones de responsabilidad social empresarial hay muchas. En una concepción más clásica, podemos decir que es aquella que se preocupa o que trata de explicitar el impacto que va dejando la empresa en el medio ambiente. Esa es como la definición clásica, como empezó en su momento.
Posteriormente, en diversos sistemas normativos se fue avanzando en esa conceptualización. Así, se la vinculó con las normas del buen gobierno corporativo, porque se empezó entender que la empresa es una organización humana, y con la palabra “social”. Y se empezó a tener en cuenta que era lo que pasaba con las personas que integran esa empresa con las personas que se vinculan con esa empresa.
Otra vinculación que tuvo el concepto de la responsabilidad social empresaria, y que le dio también otra dimensión, es lo relacionado con la organización o la gobernanza de las empresas y, particularmente, con aquello a que se refiere la contabilidad y a la rendición de cuentas. Entonces allí nos empezaron a aparecer los conceptos vinculados con los portadores de interés, además de los fundadores o los administradores, y con la gestión del riesgo.
Pero no olvidemos que la noción de responsabilidad social empresaria estuvo en sus orígenes muy vinculada y fuertemente atada al impacto que produce la empresa en el ambiente, recordemos los diversos casos notorios de problemas serios producidos en el medio ambiente. En consecuencia, los autores, las personas que investigan sobre estos aspectos, le dan mucha preponderancia a la cuestión medioambiental porque tiene que ver con su origen y su evolución, digamos, histórica.
Cuando lo empezamos a vincular con la rendición de cuentas, la gestión de los administradores y cómo responden, así como la contabilidad que deben llevar las empresas; empieza aparecer fuertemente los portadores de interés. Pero también hay un concepto jurídico indeterminado que es esto de la rendición de cuentas y sobre el alcance que le damos. Recordemos que podemos pensar en sólo una rendición de cuentas contable.
Bueno, desde las ciencias económicas muy fuertemente se empezó a trabajar y empezaron a desarrollar y a tratar de ver cómo lo regulaban a través de normas técnicas, a lo que se conoce como balance social empresario.
Ese primer desarrollo del balance social empresario también estaba muy sesgado hacia lo que es la impronta que le daba la cuestión medioambiental donde encontró algún camino para abrir ese balance social empresarial en las empresas sin fines de lucro en todo lo que es el Derecho cooperativo. Todas las asociaciones civiles, las fundaciones, todas aquellas instituciones que no tienen el fin de lucro como su digamos, su principal objetivo o su característica definitoria. Y entonces, en esos casos se empezó a comprender que no se podían evaluar esos documentos contables con la misma mirada o con el mismo criterio con el que se evaluaba el balance tradicional contable porque algo que para la contabilidad, digamos, tradicional puede ser considerado un gasto en el balance social de empresario, cuando lo analizamos como un estado contable, empieza a ser una inversión. ¿Y por qué? Porque cambia la óptica con la que tenemos que analizar las decisiones políticas que se toman en la asignación de recursos de esa empresa teniendo en cuenta que su misión, sus valores, sus objetivos y la planificación estratégica que van desarrollando o han plasmado y los ajustes propios que se van teniendo a lo largo del tiempo.
Es un concepto que todavía no está completamente terminado, sino que se va construyendo en función de las tendencias…
Desde el punto de vista jurídico todas estas definiciones son conceptos jurídicos indeterminados. Nuestro esfuerzo tiene que estar apuntando a tratar de darle un contenido el cual no es sencillo. Tal vez doctrinariamente es sencillo de desarrollarlo, pero para que tenga una correlación práctica y que pueda ser adoptado por las empresas, nos encontramos con las distintas vías que ha tenido la evolución de la responsabilidad social empresaria.
Entonces ahí es donde está la cuestión que estamos trabajando sobre conceptos jurídicos indeterminados y eso nos va dejando estos estas problemáticas en la correlación práctica y su implementación.
¿Cuál es el aporte que nosotros podemos hacer si nos desempeñamos como asesores o tenemos la posibilidad de conformar un grupo de consulta del órgano directivo de estas empresas? Considero que es tratar de hacerles comprender que esto no es un óbice a que tengan su rentabilidad económica.
La responsabilidad social empresaria no es una herramienta únicamente para quedar bien con el afuera, con la externalidad de la empresa, sino que lo tenemos que utilizar como una herramienta de construcción de cultura organizacional que nos ayude a cumplir mejor nuestros objetivos como empresa.
¿Existe alguna regulación especial en Argentina acerca de la responsabilidad social empresarial?
Específicamente, no. Con el doctor Efraín Hugo Richard trabajamos mucho ese tema, aunque nunca estuvimos de acuerdo. Él lo vinculaba a una norma vigente en la legislación argentina: el artículo 100 de la Ley General de Sociedades.
Metodológicamente, este artículo se ubica dentro de la regulación de las causales de disolución y liquidación. Establece que algunas de estas causales pueden ser removidas por decisión voluntaria de los socios, siempre y cuando exista viabilidad económica y social de la empresa.
A partir de esa disposición legislativa concreta, empezamos a analizar a través de qué mecanismo se podía acreditar dicha viabilidad económica y social para tomar la decisión de remover la causal.
Tomemos una causal de disolución no tan dramática e interna de la sociedad, como la pérdida del capital social producto de una situación económica compleja. ¿Cuál sería el mecanismo para removerla? El reintegro del capital social. Hasta ahí estamos de acuerdo. El tema es que el artículo 100 impone que esto es válido «siempre y cuando exista viabilidad económica y social». Por lo tanto, para tomar esa decisión válidamente, primero debemos determinar esa condición.
Allí surgían las diferencias con el doctor Richard: él consideraba que la viabilidad debía surgir de la memoria como estado contable. Yo, en lo particular, pensaba que la memoria no alcanzaba, y por eso empecé a investigar y desarrollar el informe de gestión.
Al no estar regulado en la Ley General de Sociedades, las empresas podían adoptar el informe de gestión como una metodología de trabajo para el seguimiento de su planificación estratégica. Para ello, primero se debía explicitar dicha planificación, permitiendo a los administradores efectuar informes de gestión periódicos o al finalizar su mandato.
¿En qué consistiría la relación entre responsabilidad social y la sostenibilidad social?
Toda esta corriente de la responsabilidad social empresarial va mutando porque va evolucionando. A partir de algunas reformas surgidas en la Comunidad Europea, se empieza a dejar de hablar de responsabilidad social empresarial para hablar de sostenibilidad empresarial.
Este esfuerzo busca evitar el sesgo hacia lo medioambiental que tiene la responsabilidad social empresarial y hacer más visibles todas estas otras cuestiones que configuran y de las que debe dar cuenta la gestión societaria o empresarial.
¿En qué sentido? En que esa sostenibilidad ya no solo se vincula con el medio ambiente, sino con determinar cómo vamos a gestionar los riesgos y cómo gobernamos; qué gobernanza tenemos dentro de nuestra empresa y cómo se vincula con la gestión del riesgo. Y no solamente regulando cómo resolver los conflictos de interés entre quienes integran el órgano de administración o de gobierno de una sociedad, sino cómo gestionamos los riesgos para todas las partes interesadas que tenga esa empresa.
Desde lo personal, celebro este cambio terminológico y doctrinario porque desde el lenguaje construimos sentidos y realidades. Hablar de sostenibilidad abarca lo medioambiental, las buenas prácticas de gobierno corporativo o gobernanza y la gestión del riesgo.
La gestión del riesgo suele tener un sesgo vinculado solo a la prevención del daño —lo cual no es menor—, pero también hay una gestión de riesgos más interna de la sociedad, vinculada con la gobernanza y entendiendo a la empresa como una organización humana con una faceta administrativa. Se trata de gestionar los riesgos no solo pensando en evitar producir un daño a un tercero o en el producto final que sacamos al mercado, sino en cómo mantenemos niveles de eficiencia y eficacia internas. Si la regulación de nuestros procesos no tiene establecidos controles previos, concomitantes y posteriores, probablemente estemos cometiendo errores a nivel administrativo más allá del producto final.
El cliente es un portador de interés, no solo vinculado al derecho de defensa del consumidor, sino también cuando se relaciona con la empresa a través de un mero reclamo que tal vez no llegue a la instancia de quedar amparado por las leyes del consumidor. Pensemos en los diversos objetos que pueden tener las empresas: no es lo mismo el reclamo que hace alguien respecto de una empresa de telefonía celular, que necesita un contacto permanente con la prestadora del servicio, que el de alguien que compra un producto defectuoso y tiene una vinculación absolutamente esporádica. No podemos gestionar nuestros procesos internos de la misma manera en un caso u otro.
Por lo tanto, la gestión del riesgo también tiene que estar pensada para proveer servicios con niveles de calidad y excelencia que nos permitan ser eficientes y eficaces al mismo tiempo.
¿Qué es el informe de gestión en las sociedades en Argentina? ¿Este documento incluye siempre el reporte de sostenibilidad? ¿Es obligatorio para todas las empresas argentinas? ¿Es como la memoria anual que regula la Ley General de Sociedades de Perú?
De lo que yo vengo estudiando, y justamente vamos a trabajar en una nueva publicación acerca de sostenibilidad, ¿cómo yo defino el informe de gestión? Para mí, es la rendición de cuentas que debe hacer el administrador de una sociedad respecto de la planificación estratégica o de la planificación que presentó al asumir su mandato.
¿Y qué es lo que debe contener, según mi criterio? Indicadores financieros, por supuesto, pero también indicadores no financieros. Lo detallo: la estructura de la sociedad y de su órgano de administración; cómo se regulan los conflictos de interés entre administradores, socios y sociedad; las prácticas de buen gobierno o de buena administración adoptadas; la política de transparencia y los intangibles.
Todo eso también impacta en que tenemos que redefinir nuestras partes interesadas, porque también las debemos tener identificadas. Debemos determinar de qué manera vamos a difundir nuestra información financiera, de qué manera vamos a difundir nuestros parámetros estratégicos y qué otra cosa vamos a determinar en este informe de gestión.
También debemos determinar el plan de inversiones, el plan de endeudamiento, el plan de aprovisionamiento, el plan de posicionamiento en el mercado y cómo ha ido evolucionando, el plan de los recursos humanos o de capital humano. Asimismo, todo lo relacionado con las políticas de empleabilidad que tiene la empresa, la gestión de riesgos y sus contingencias, el impacto medioambiental, la gestión de la calidad de los productos o servicios que ofrecemos, la evaluación de la satisfacción de los clientes, la investigación y/o desarrollo que estemos haciendo, la vinculación con la comunidad y, por supuesto, el control de gestión y el plan de difusión y transparencia que estemos dispuestos a asumir.
Porque, para mí, no es solamente dar cuentas internas, sino también brindar cuentas hacia afuera. Porque la empresa y la sociedad tienen ínsita en su definición esa externalidad, ese vínculo no solamente con los terceros indeterminados y con los clientes, sino también con la comunidad en la que se inserta.
Pensemos que, tal vez, cuando uno vive en una gran ciudad o en una capital, no lo dimensionamos tanto. Pero, en las pequeñas ciudades o en pequeñas localidades, normalmente del interior de los diversos países, provincias o jurisdicciones, según cómo tengan determinada su conformación política, muchas veces la empresa es la que sostiene a la comunidad. Lo que le pase a esa empresa o a esa sociedad arrastra lo que le va a pasar a esa comunidad, porque puede ser que la gran mayoría de las familias que allí habitan dependan económicamente de ella, porque el empleador principal es esa empresa o esa sociedad. Entonces, también eso tiene que quedar explícito.
Por eso digo que, en mi definición, el informe de gestión contempla absolutamente lo que hoy por hoy entiende la doctrina como los informes de sostenibilidad, porque es muchísimo más amplio. Las buenas prácticas de gobernanza, la gestión del riesgo y el impacto ambiental son parte de lo que actualmente se entiende, en cuanto a contenido, por los informes de sostenibilidad. Pero eso me está dejando afuera un montón de cosas; no me está contemplando todas las otras cuestiones.
Yo todavía aspiro, y espero y sigo escribiendo e investigando en ese sentido, pero también buscando darle un fundamento científico a lo que uno sostiene y a lo que uno trata de instalar: que tiene que ser mucho más amplio. No podemos reducir la empresa solamente a lo que produce. La empresa es una organización humana conformada por un montón de personas, y todas esas personas tienen su importancia. Si no entendemos eso, tenemos puntos de vista distintos; entonces, nuestro diálogo no es compatible.
¿Qué responsabilidades legales podría acarrear para los administradores y directores de las sociedades en Argentina el plasmar en el informe de gestión determinadas metas o compromisos de responsabilidad social que posteriormente la empresa no pueda ejecutar o que se incumplan en la práctica? ¿Estaríamos en un caso de greenwashing?
Como siempre digo, la gestión, en cualquier ámbito, en cualquier institución, sea pública o sea privada, es bastante ingrata. Es muy gratificante por un lado, es muy desafiante, pero es ingrata. ¿Por qué? Porque cuando uno asume esa gestión, llega con todo el ímpetu, llega con todas las ganas. Bueno, perfecto, entonces planificamos, nos planteamos estas metas, estos objetivos. ¿Qué es lo más difícil de ese momento? Ser absolutamente realistas.
Y se aprende mucho con el tiempo, porque uno siempre termina fracasando más, o equivocándose más, que acertando o siendo exitoso. Entonces ese es el punto: la planificación, así sea el desarrollo de un documento, que seguramente a ustedes les pasa en su planificación, tanto sea profesional o, aquellos que están estudiando, en el objetivo que se plantean de decir: “bueno, voy a rendir tantas o cuántas materias, así voy avanzando, voy a cursar”. Bueno, la planificación es eso: es una orientación hacia dónde debemos ir.
Si nosotros pensáramos exigirle una responsabilidad, traducida en una obligación de resarcir daños, por no haber cumplido todos los objetivos o todas las metas que se planteó al administrador, bueno, nadie querría ser administrador de ninguna empresa o institución. Y ese plan inicial que nosotros hacemos, por eso yo digo esto de que tiene que ser periódico, que cada tanto tenemos que estar revisando qué es lo que va pasando. Puede haber objetivos que hemos planteado que se volvieron imposibles. Las circunstancias a las que está sometida una empresa, el entorno que afecta a la empresa, es muy variable: puede salir una disposición legal que cambia la regulación de alguna actividad, y entonces la planificación que tiene esta sociedad para una determinada línea de productos, por esa regulación estatal que surgió, hay que readecuarla. Por supuesto que no le podemos endilgar responsabilidad al administrador.
Ahora, ¿dónde este informe de gestión, vinculado con la planificación, permite empezar a visualizar que estaríamos ante una posible causal de responsabilidad del administrador? Bueno, si planteó hacer tres metas, tres objetivos en esa planificación, y resulta que solo avanzó en uno, y no hay una explicación racional y razonable de por qué no avanzó en los otros dos, ¿por qué? Porque ahí, evidentemente, algo pasó.
Entonces, no es que… estas son, para mí, herramientas que permiten mejorar y que permiten advertir muy tempranamente situaciones que pueden ser complicadas para las empresas y para la gobernanza de esas empresas. No es una herramienta para, digamos, caer con todo el peso de la ley, de la responsabilidad, sobre los administradores.
Acá hay que tener también algunos cuidados, porque está toda esta evolución doctrinaria sobre la business judgment rule, que tiene que ver con que, bueno, si el administrador cumplió con los parámetros y el proceso, no va a ser responsable por las cuestiones o los daños y perjuicios que se hubieran ocasionado con razón de una determinada decisión empresarial. Ojo ahí también, porque hay que analizar el caso concreto, porque uno puede haber cumplido con todos los mecanismos internos, con todos los reglamentos internos de la empresa, pero tal vez debió hacer alguna otra cosa.
Recordemos que la mayoría de las legislaciones imponen la responsabilidad de los administradores tanto por acción como por omisión. Y el problema de la omisión tiene que ver con la profesionalidad de la función o el rol de administrador de las empresas. No cualquiera puede administrar; tiene que conocerlo. Es lo mismo que si nosotros quisiéramos decir: “ah, bueno, como yo más o menos me manejo bien en el manejo de mis finanzas familiares, puedo postularme para ser administrador de una empresa que se dedica, no sé, a producir vehículos”. Bueno, lo más probable, en mi caso particular, es que fracase rotundamente, porque no tengo ni remota aproximación a todo lo que requiere administrar esa empresa. O sea, hay parámetros, y cuidado que hay que tener, a la hora de determinar estas cuestiones.
Qué es lo que sí permite tener estos informes de gestión o informes de sostenibilidad periódicos, respecto de la responsabilidad de los administradores: bueno, que tal vez los socios puedan tomar decisiones antes, es decir, que tengan más explicitado si el administrador está respondiendo o no, si está desempeñándose adecuadamente o no.
Al elaborar un reporte de sostenibilidad, ¿qué elementos se debería considerar en ese reporte y cuáles son las ventajas para una empresa el contar con un reporte de sostenibilidad bien elaborado?
Todas las pautas de buen gobierno corporativo, más allá de los diversos modelos que se pueden adoptar de gobernanza, ¿qué beneficio trae? Si tenemos decidido nuestro modelo de gobernanza, es decir, sobre las reglas en que la empresa se va a someter, entonces se van a tener las políticas de la empresa y a tener definido el tema de cómo se gestiona los conflictos de intereses, ¿en qué casos el administrador puede o no contratar con la sociedad? ¿qué requerimientos extra tienen esas contrataciones? Lo mismo para con los socios.
En el reporte de sostenibilidad se debe dar cuenta de la gobernanza de la empresa. Qué implica ello. Nosotros podemos establecer en un modelo bastante sencillo de gobernanza. Si pensamos en el modelo político o en el modelo financiero, tenemos ahí como alguna posibilidad de que sea bastante claro. La doctrina está bastante contenta en el contenido que tienen cada uno de estos modelos.
¿Qué ventaja trae? Bueno, que nos permite ir controlando si los mantenemos a lo largo del tiempo, si ese modelo es viable o no para que sea sostenible, es decir, para que lo podamos mantener o mejorar a lo largo del tiempo.
Si el método o el sistema que implementamos para la gestión del riesgo, por ejemplo, es suficiente o no, si debemos mejorarlo. Pensemos en un sistema de gestión de riesgos bastante simple, es decir, que una vez producido algo, hagamos un contravalor posterior. Bueno, si vemos que eso es insuficiente porque no nos permite ser sostenibles ―nuestros productos siguen saliendo defectuosos― por qué les hacemos el control posterior… tenemos que empezar a pensar en que tal vez sea necesario un control previo o concomitante dependiendo cuál sea la instancia del proceso en la que estemos interviniendo o que debamos intervenir.
En la cuestión del medio ambiente, claramente va a estar bastante atado a la diversa legislación que esté vigente en cada jurisdicción estatal, provincial o municipal al respecto, porque muchas veces esa regulación estatal es la que determina qué parámetros de políticas o de controles establecemos para las cuestiones de impacto medioambiental.
Pero claramente, el reporte de sostenibilidad, lo mismo que todas estas herramientas que hemos estado hablando sirven en la medida en que todos quienes integran la empresa comprendan su importancia y su valor, pues es lo que nos permite aprender organizacionalmente para mejorar y para evitar cometer los errores.
¿Qué papel cumple el Estado argentino en la promoción de la responsabilidad social empresarial? ¿Existen incentivos fiscales u otros mecanismos públicos que fomenten que las empresas privadas contribuyan al cumplimiento de objetivos sociales o ambientales?
Hubo un proyecto legislativo que quedó trunco, en el que se estuvo tratando de regular las empresas BIC. Actualmente, no existe, al menos en términos generales, una regulación de los incentivos fiscales para la responsabilidad social. Ese es justamente el mayor óbice de las corrientes o doctrinas para su adopción uniforme y sostenible en el tiempo. Realmente, quienes deben entender que se trata de algo positivo y que les reditúa valor son los propios fundadores de las empresas y sus integrantes. Son ellos quienes tienen que apropiarse de las ventajas que les genera adoptar estos mecanismos, que no tienen nada que ver con una ecuación de rentabilidad económica.
¿Existe algún tipo de estándar nacional o internacional que las empresas deben seguir a efectos de elaborar su reporte de sostenibilidad?
Mira, como estándares, no digamos así, regulados estatalmente, están más vinculados con la regulación del compliance y la responsabilidad penal de las personas jurídicas, donde hallé algunos indicios de que debería contemplarse. Pero si… quedan también en esta cuestión de indefinición.
Cuando uno busca ver cómo se haría un proceso de una empresa que sea o que adopte el reporte de sostenibilidad, si ustedes empiezan a investigar a través de Internet, les van a aparecer un montón de empresas que acompañan a poder elaborar y a poder adoptar estas herramientas, de la misma manera que pasa con quienes desean certificar normas ISO o cosas por el estilo. Hay empresas que acompañan a quien lo quiere hacer, ayudándole a generar todo lo que debería tener, como mínimo: terminan siendo como validaciones privadas.
Boletín Sociedades es un medio de difusión de artículos y entrevistas que se difunde de forma gratuita en formato digital, de gran alcance en las redes sociales y en la comunidad académica. Nuestros lectores son abogados, ciudadanos de a pie y especialmente estudiantes, ¿qué mensaje podría dejar a los abogados y a los estudiantes?
Felicito a los miembros del Boletín Sociedades y les agradezco por la entrevista.
Como mensaje final sobre el tema tratado, los reportes de sostenibilidad o los informes de gestión, le digo que no desistamos en su estudio y en la investigación porque tenemos que apostar a que exista una cultura empresarial que no solamente esté atada a la rentabilidad económica. Yo no la desmerezco para nada, pero que no solo esté vinculado el éxito de la empresa o de la sociedad. El ser humano es el centro de todos nuestros esfuerzos.
Considero, y creo fervientemente que las empresas no son las enemigas de los trabajadores, sino todo lo contrario. Tenemos que lograr una comunidad humana sostenible en tiempo que sea virtuosa y que sea equilibrada entre todos los intereses del juego, pero siempre teniendo el eje principal en que el destinatario de todos nuestros esfuerzos tiene que ser la persona humana, y siendo respetuosos con el lugar, el ambiente en el que debemos desarrollarnos como tales.
Ese ambiente no es solo el mundo, sino también las interrelaciones personales que construimos dentro de la propia organización. Por eso siempre les digo: no se olviden que las empresas son organizaciones humanas. Y esa definición es clave, porque también nos tenemos que preocupar del ambiente que impera en nuestra empresa.
Así que felicitaciones a todos. Muchísimas gracias por la invitación. Lo pasé genial. Sigan adelante.
Muchas gracias por la entrevista.


