
Escribe: Wilber Alonso Ravelo Perez
Estudiante de 2° año de la FDCP de la UNMSM
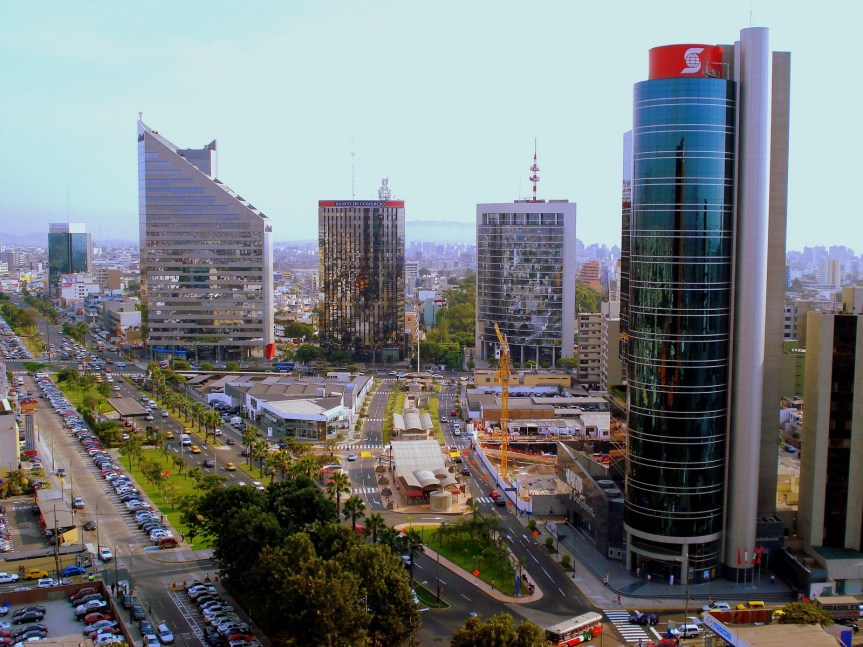
Fuente: Viajes del Perú
I. Introducción
El 5 de octubre de 2026, la Superintendencia de Banca, Seguros y AFP (SBS) actualizó, mediante la Circular N° G-234-2026, el capital social mínimo que deben acreditar las empresas que supervisa durante el trimestre octubre-diciembre. El ajuste alcanza a bancos, financieras, cajas municipales, cooperativas de ahorro y crédito, aseguradoras y empresas de servicios complementarios. En esa línea, se busca señalar los cambios dispuestos y su futura influencia en el ámbito societario.
II. Definición de capital social
En primer lugar, el capital social mínimo debe ser entendido, bajo la legislación financiera y bancaria, como el monto de capital que una entidad debe acreditar para operar bajo la regulación peruana (Congreso de la República 1996).
III. Modificaciones
Con relación a las modificaciones dispuestas por dicha circular, entre los principales ajustes, quienes más deben acreditar el mencionado capital son las empresas bancarias: S/ 33′743,000, frente a los S/ 32′965,300 del trimestre anterior, es decir, S/ 777,700 adicionales. Las empresas financieras y las cajas municipales de ahorro y crédito pasan de S/ 16′577,700 a S/ 16′968,800, y las cajas municipales de crédito popular deberán acreditar S/ 9′050,100. En el otro extremo, el piso de las empresas de créditos, las cooperativas que captan recursos del público y las cajas rurales suben de S/ 1′498,700 a S/ 1′534,000. En seguros, una empresa que opera en un solo ramo necesitará S/ 6′136,000, y una de seguros y reaseguros, S/ 21′473,400 (SBS 2026b, SBS 2026c).
Asimismo, el ajuste no es discrecional: la Ley General del Sistema Financiero faculta a la SBS a actualizar estos requisitos cada trimestre, y la variación responde al Índice de Precios al por Mayor, con factores distintos según el tipo de empresa y el período base. El efecto acumulado se nota: en el primer trimestre de 2026, el piso para un banco era de S/ 31′824,900 (SBS 2026a), de modo que hoy es cerca de 6% mayor.
IV. Influencia
Por otro lado, el principal efecto del ajuste es que el capital deja de ser una cifra fija y se convierte en una obligación que los propios socios deben vigilar. Con un alza cercana al 2.36% en un solo trimestre, una entidad que opera con poco margen sobre el mínimo, como puede ocurrir con las más pequeñas o recientes, puede verse obligada a recapitalizarse, ya sea con nuevos aportes o reteniendo utilidades en lugar de repartirlas. Esa decisión corresponde a los accionistas y se traduce en acuerdos societarios formales.
En ese sentido, el impacto no es parejo, ya que, si bien el porcentaje es el mismo para todos, el esfuerzo no. En los bancos, por ejemplo (y como se señaló antes), significa S/ 777,700 adicionales, mientras que en las cajas municipales de crédito popular son S/ 208,600. Para entidades pequeñas que cuentan con menos capacidad de captar capital fresco, ese monto podría pesar más sobre su estrategia de crecimiento que sobre la de una entidad grande.
Además, se genera a su vez un impacto sobre quien quiere entrar al mercado. Como la actualización se apoya en la variación del Índice de Precios al por Mayor (1), cuyo factor acumulado desde octubre de 1996 es de 2.26250036 (SBS 2026c), la cifra nominal exigida para constituir una empresa supervisada crece de forma constante. Esto eleva gradualmente la barrera de entrada.
No obstante, la regla tiene una ventaja: es previsible. Los socios pueden anticipar el ajuste, pero deben incorporarlo a su planificación financiera cada trimestre para evitar incumplimientos.
V. Reflexión
En conclusión, detrás de la tabla de cifras publicada por la SBS, la actualización trimestral del capital social mínimo es una variable de gobierno societario con efectos concretos en la planificación financiera de las entidades supervisadas.
Al vincularse con la variación del IPM, este mecanismo busca que el respaldo patrimonial preserve su valor real frente a la inflación. Aunque el reajuste del período fue moderado, su carácter trimestral genera un impacto acumulativo. Esto obliga a los órganos de gobierno, desde grandes bancos hasta pequeñas cajas y cooperativas, a revisar periódicamente su posición de capital y decidir entre inyectar nuevos aportes dinerarios o capitalizar utilidades no distribuidas.
Esta exigencia opera de manera asimétrica: si bien fortalece la protección de ahorristas y asegurados, impone un esfuerzo proporcionalmente mayor sobre las organizaciones de menor escala y requiere a los nuevos competidores acreditar una cifra nominal cada vez mayor. En consecuencia, el capital social mínimo trasciende el mero trámite formal: constituye una regla dinámica que exige seguimiento constante y una estrategia de mediano y largo plazo que no puede postergarse.
VI. Notas
(1) Entiéndase como el indicador económico que mide la evolución en el tiempo de los precios de bienes nacionales e importados comercializados a nivel mayorista, abarcando artículos de consumo final, intermedios y de capital de los sectores agropecuario, pesca y manufactura.
VII. Referencias
Congreso de la República del Perú. 1996. Ley N° 26702: Ley General del Sistema Financiero y del Sistema de Seguros y Orgánica de la Superintendencia de Banca y Seguros. Lima, 9 de diciembre de 1996. https://n9.cl/a10i5
SBS (Superintendencia de Banca, Seguros y AFP). 2026a. “Circular N° G-231-2026: Actualización del capital social mínimo correspondiente al trimestre enero – marzo de 2026”. Lima, 12 de enero de 2026. https://n9.cl/x9x0c
SBS (Superintendencia de Banca, Seguros y AFP). 2026b. “Circular N° G-233-2026: Actualización del capital social mínimo correspondiente al trimestre julio – setiembre de 2026”. El Peruano, 9 de julio de 2026. https://n9.cl/0a9sq
SBS (Superintendencia de Banca, Seguros y AFP). 2026c. “Circular N° G-234-2026: Actualizan el capital social mínimo de las empresas supervisadas correspondiente al trimestre octubre – diciembre 2026”. El Peruano, 7 de octubre de 2026. https://n9.cl/8xdel5


